Domain credit-spread.de kaufen?
Wir ziehen mit dem Projekt
credit-spread.de um.
Sind Sie am Kauf der Domain
credit-spread.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain credit-spread.de kaufen?
Wie beeinflussen persönliche Kreditwürdigkeit und Bonität die Chancen auf eine erfolgreiche Kreditvergabe?
Die persönliche Kreditwürdigkeit und Bonität sind entscheidende Faktoren für die Kreditvergabe. Je besser diese sind, desto höher sind die Chancen auf eine erfolgreiche Kreditvergabe. Eine schlechte Kreditwürdigkeit kann zu höheren Zinsen oder sogar zur Ablehnung des Kreditantrags führen. **
Wann steigt die Rendite einer Anleihe?
Die Rendite einer Anleihe steigt, wenn der Marktzins steigt. Wenn der Marktzins über dem Kupon der Anleihe liegt, wird die Anleihe zu einem Abschlag verkauft, was die Rendite erhöht. Eine höhere Rendite kann auch durch eine Verschlechterung der Bonität des Emittenten verursacht werden, da Investoren eine höhere Rendite verlangen, um das höhere Risiko auszugleichen. Darüber hinaus kann eine längere Restlaufzeit der Anleihe zu einer höheren Rendite führen, da Investoren eine längere Bindungsdauer mit einem höheren Zinsausgleich belohnt sehen. **

Ähnliche Suchbegriffe für Buttering
Top-Angebote
Produkte zum Begriff Buttering:
-
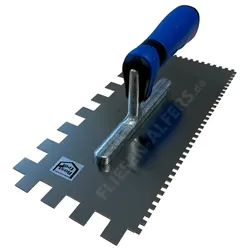
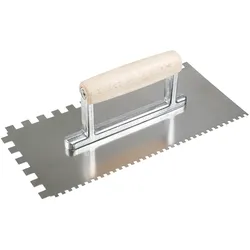
Hufa Buttering-Floating Kelle Edelstahl Holzgriff 280x130mm 4x4/10x10mm gezahntHufa Buttering-Floating Kelle Edelstahl mit Naturholzgriff 280 x 130mm, eine Kelle mit 4x4mm und 10x10mm Zahnung, zum gleichmäßigen Auftragen von Fliesenkleber, vor der Verlegung von Fliesen, Platten, Mosaik etc. Die Marke der Fliesenleger! Technische Daten: zwei Zahnungen: 4x4mm und 10x10mm, Größe: 280x130mm, Edelstahl rostfrei, mit Naturholz Griff mit Doppelstütze, Made in Germany. Branchen: Handwerker, Fliesen-Platten-Mosaikleger, Hobby und Heimwerker. Weitere Informationen siehe Download!17,35 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spread - Hazelnut Date Spread 200gOb auf dem Brot, als Topping im Porridge oder ganz einfach gelöffelt, unsere Lini’s Bites Spreads sorgen für natürlich süße Genussmomente. Der Spread ist cremig, frei von raffiniertem Zucker und Palmöl. Die Hauptrolle spielt dabei die Haselnuss kombiniert mit Dattel und einer schokoladigen Note. Hinweise zur Handhabung und Lagerung Kühl und trocken lagern.7,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Der Zusammenhang zwischen Ausfallrisiko und Credit Spread bei Corporate Bonds, Taschenbuch von Philip Babic, GRIN, 978-3-656-87056-2Der Zusammenhang Zwischen Ausfallrisiko Und Credit Spread Bei Corporate Bonds, Taschenbuch Von Philip Babic, Grin, 978-3-656-87056-2, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man die Rendite einer Anleihe?
Um die Rendite einer Anleihe zu berechnen, muss man den Kupon, den aktuellen Marktpreis der Anleihe sowie die Restlaufzeit berücksichtigen. Zunächst wird der jährliche Zinskupon der Anleihe in Prozent des Nennwerts berechnet. Anschließend wird der Kupon mit dem aktuellen Marktpreis verglichen, um festzustellen, ob die Anleihe zu einem Aufschlag oder Abschlag gehandelt wird. Die Rendite einer Anleihe wird dann durch Berücksichtigung des Kupons sowie etwaiger Kursänderungen ermittelt. Es gibt auch spezielle Rechenformeln wie die Yield-to-Maturity (YTM), die alle zukünftigen Zahlungen und den aktuellen Marktpreis berücksichtigt, um die effektive Rendite zu berechnen. **
-
Wie beeinflussen Einkommensnachweise und Bonität die Kreditvergabe?
Einkommensnachweise und Bonität sind wichtige Faktoren bei der Kreditvergabe, da sie die finanzielle Stabilität und Rückzahlungsfähigkeit des Kreditnehmers widerspiegeln. Ein regelmäßiges Einkommen und eine gute Bonität erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird und bessere Konditionen angeboten werden. Um das Ausfallrisiko zu minimieren, prüfen Banken und Kreditinstitute daher genau die Einkommensnachweise und Bonität der Kreditnehmer. **
-
Wie wirkt sich die Bonität eines Kreditnehmers auf die Kreditbewertung aus?
Die Bonität eines Kreditnehmers beeinflusst maßgeblich die Kreditbewertung. Ein hoher Bonitätsgrad führt zu besseren Konditionen und niedrigeren Zinsen, während eine schlechte Bonität zu höheren Zinsen und strengeren Bedingungen führt. Die Bonität wird anhand von Kriterien wie Einkommen, Ausgaben, Verschuldung und Zahlungsverhalten bewertet. **
-
Wie beeinflusst die Kreditbewertung die Kreditwürdigkeit von Privatpersonen und Unternehmen? Welche Faktoren werden bei der Kreditbewertung berücksichtigt?
Die Kreditbewertung bewertet die Bonität von Privatpersonen und Unternehmen anhand ihrer finanziellen Situation, Zahlungshistorie und Kreditnutzung. Eine positive Kreditbewertung führt zu einer höheren Kreditwürdigkeit und niedrigeren Zinsen, während eine negative Bewertung zu höheren Zinsen und geringerer Kreditvergabe führen kann. Zu den Faktoren, die bei der Kreditbewertung berücksichtigt werden, gehören Einkommen, Schulden, Kreditgeschichte, Vermögenswerte und finanzielle Verpflichtungen. **

Wie wirkt sich die Zinsdifferenz auf die Rendite von Anlageformen aus? Welche Auswirkungen hat die Zinsdifferenz auf die Wirtschaft?
Die Zinsdifferenz beeinflusst die Rendite von Anlageformen, da höhere Zinsen zu höheren Renditen führen. Eine hohe Zinsdifferenz kann zu Kapitalflüssen in Länder mit höheren Zinsen führen, was die Wirtschaft beeinflussen kann. Dies kann zu einer Aufwertung der Währung, höheren Investitionen und einem Anstieg der Inflation führen. **
Wie beeinflusst der Zinssatz die Wirtschaftstätigkeit und die Kreditvergabe?
Ein niedriger Zinssatz fördert die Wirtschaftstätigkeit, da Unternehmen und Verbraucher günstiger Kredite aufnehmen können. Dadurch steigt die Investitionstätigkeit und der Konsum. Ein hoher Zinssatz hingegen kann die Kreditvergabe einschränken, da die Kosten für die Aufnahme von Krediten steigen und somit die Wirtschaftstätigkeit beeinträchtigen. Insgesamt hat der Zinssatz einen direkten Einfluss auf die Kreditvergabe und somit auf die gesamte Wirtschaftstätigkeit. **
Top-Angebote
Produkte zum Begriff Buttering:
-
Zahnkelle Buttering-Floating 12 / 4 mm ZahnungZahnkelle Buttering-Floating – 12 / 4 mm Zahnung Eine Kelle, zwei Zahnungen: 12 mm auf der einen Seite für den Untergrund, 4 mm auf der anderen für die Fliesenrückseite. Genau das ist das Buttering-Floating-Verfahren – und genau dafür braucht man normalerweise zwei Werkzeuge. Diese Kelle spart das zweite und den ständigen Wechsel dazwischen. Zugeschnitten auf Formate bis etwa 60 × 60 cm. 12 mm für den Untergrund 4 mm für die Rückseite eine Kelle beides in einem Was Buttering-Floating bedeutet Beim Buttering-Floating wird der Kleber doppelt aufgetragen: „Floating“ ist der aufgekämmte Kleber auf dem Untergrund, „Buttering“ der zusätzliche Auftrag auf der Fliesenrückseite. Ziel ist eine nahezu hohlraumfreie Bettung – und das erreicht man mit einseitigem Auftrag ab einer bestimmten Formatgröße nicht mehr zuverlässig. Deutlich höhere Benetzung In Fachkreisen wird für das Verfahren eine Bettung von mindestens etwa 90 % als praxisgerechter Zielwert genannt. Pflicht in kritischen Bereichen Im Außenbereich und in Schwimmbecken gilt das Verfahren als erforderlich, weil Hohlräume dort zu Frost- und Wasserschäden führen. Unverzichtbar bei Großformaten Je größer das Format, desto schwerer ist eine hohlraumfreie Bettung – oberhalb von etwa 60 cm Kantenlänge deutlich. Sicherheit bei Naturstein Bei Naturstein und kalibrierten Platten mit unruhiger Rückseite ist der zweite Auftrag oft der einzige Weg zu einer vollflächigen Bettung. Warum eine Doppelzahnung praktisch ist Die beiden Aufträge brauchen unterschiedliche Riefenhöhen. Auf dem Untergrund soll das Kleberbett das Volumen bringen, auf der Fliesenrückseite genügt eine dünne, satte Kontaktschicht – ein zu dickes Buttering drückt sich nur in die Fugen. Mit dieser Kelle wechseln Sie dafür nur die Seite: 1 Untergrund mit 12 mm aufkämmen Riefen parallel ziehen, immer in eine Richtung. 2 Kelle drehen Statt zum zweiten Werkzeug zu greifen, nutzen Sie die 4-mm-Seite. 3 Fliesenrückseite dünn durchkämmen Satt, aber flach – eine geschlossene Kontaktschicht genügt. 4 Fliese quer zu den Riefen einschieben Andrücken, nicht drehen. Die parallelen Riefen führen die Luft nach außen. Warum die Benetzung über die Haltbarkeit entscheidet Ein Hohlraum unter der Fliese ist keine Schönheitsfrage. Er ist die Stelle, an der die Fliese bei punktueller Belastung bricht, an der im Nassbereich Wasser stehen bleibt und an der im Außenbereich Frost die Fliese absprengt. Die Zahnkelle ist das Werkzeug, mit dem Sie das steuern. Als Praxis-Richtwert gilt eine Benetzung der Fliesenrückseite von mindestens etwa 85 %. Im Nassbereich wird üblicherweise ein höherer Wert von etwa 95 % angestrebt. Für das Buttering-Floating-Verfahren wird in Fachkreisen eine Bettung von mindestens 90 % als praxisgerechter Zielwert genannt. Die Ausführung keramischer Bekleidungen im Dünnbettverfahren regelt DIN 18157; die früher aus DIN 18156-2 bekannte 65-%-Anforderung ist mit der Einführung von DIN EN 12004 entfallen. Prüfen Sie die Benetzung am Anfang jeder Fläche: Erste Fliese setzen, andrücken, wieder abnehmen und die Rückseite ansehen. Diese eine Minute verhindert, dass Sie eine ganze Fläche mit zu kleiner Zahnung verlegen. Offene Zeit im Auge behalten Aufgekämmter Kleber bildet nach kurzer Zeit eine Haut. Ist sie da, trägt der Kleber nicht mehr – erkennbar daran, dass beim Fingertest kein Material mehr am Finger haftet. Dann muss der Bereich abgenommen und neu aufgezogen werden. Kämmen Sie deshalb nur so viel Fläche vor, wie Sie in der offenen Zeit belegen können. Nach der Arbeit sofort reinigen Angetrockneter Klebermörtel verrundet die Zahnung. Eine verrundete Zahnung zieht flachere Riefen und damit weniger Kleberbett, ohne dass Sie es merken. Kelle deshalb direkt nach dem Einsatz mit Wasser abwaschen und trocken weglegen. Technische Daten Produktart Zahnkelle für das Buttering-Floating-Verfahren Zahnung 12 / 4 mm (Doppelzahnung) Große Zahnung 12 mm – für den Untergrund Kleine Zahnung 4 mm – für die Fliesenrückseite Griff ergonomisch, rutschfest Einsatz Kleberauftrag bei Fliesen- und Plattenverlegung, besonders Großformate Verpackungs-Einheit 1 Stück Hersteller-Referenz FA800124 Muss ich immer Buttering-Floating machen? Nein. Bei kleinen bis mittleren Formaten im Innenbereich genügt in der Regel der einseitige Auftrag. Erforderlich wird das Verfahren bei Großformaten, im Außenbereich, in Schwimmbecken und generell bei hoch belasteten Flächen. Verbraucht das nicht viel mehr Kleber? Etwas mehr, ja. Der Mehrverbrauch ist aber deutlich geringer als die Kosten eines Schadensfalls durch Hohlräume – und bei Großformaten ist der zweite Auftrag ohnehin nicht optional. Welche der beiden Doppelzahnungen ist die richtige für mich? Die 12/4-mm-Kelle deckt Formate bis etwa 60 × 60 cm ab, die 15/4-mm-Kelle ist für Großformate darüber gedacht. Ausschlaggebend ist zusätzlich die Ebenheit Ihres Untergrunds. Kann ich damit auch normal einseitig arbeiten? Ja9,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zahnkelle Buttering-Floating 15 / 4 mm ZahnungZahnkelle Buttering-Floating – 15 / 4 mm Zahnung Eine Kelle, zwei Zahnungen: 15 mm auf der einen Seite für den Untergrund, 4 mm auf der anderen für die Fliesenrückseite. Genau das ist das Buttering-Floating-Verfahren – und genau dafür braucht man normalerweise zwei Werkzeuge. Diese Kelle spart das zweite und den ständigen Wechsel dazwischen. Zugeschnitten auf Formate über 60 cm Kantenlänge. 15 mm für den Untergrund 4 mm für die Rückseite eine Kelle beides in einem Was Buttering-Floating bedeutet Beim Buttering-Floating wird der Kleber doppelt aufgetragen: „Floating“ ist der aufgekämmte Kleber auf dem Untergrund, „Buttering“ der zusätzliche Auftrag auf der Fliesenrückseite. Ziel ist eine nahezu hohlraumfreie Bettung – und das erreicht man mit einseitigem Auftrag ab einer bestimmten Formatgröße nicht mehr zuverlässig. Deutlich höhere Benetzung In Fachkreisen wird für das Verfahren eine Bettung von mindestens etwa 90 % als praxisgerechter Zielwert genannt. Pflicht in kritischen Bereichen Im Außenbereich und in Schwimmbecken gilt das Verfahren als erforderlich, weil Hohlräume dort zu Frost- und Wasserschäden führen. Unverzichtbar bei Großformaten Je größer das Format, desto schwerer ist eine hohlraumfreie Bettung – oberhalb von etwa 60 cm Kantenlänge deutlich. Sicherheit bei Naturstein Bei Naturstein und kalibrierten Platten mit unruhiger Rückseite ist der zweite Auftrag oft der einzige Weg zu einer vollflächigen Bettung. Warum eine Doppelzahnung praktisch ist Die beiden Aufträge brauchen unterschiedliche Riefenhöhen. Auf dem Untergrund soll das Kleberbett das Volumen bringen, auf der Fliesenrückseite genügt eine dünne, satte Kontaktschicht – ein zu dickes Buttering drückt sich nur in die Fugen. Mit dieser Kelle wechseln Sie dafür nur die Seite: 1 Untergrund mit 15 mm aufkämmen Riefen parallel ziehen, immer in eine Richtung. 2 Kelle drehen Statt zum zweiten Werkzeug zu greifen, nutzen Sie die 4-mm-Seite. 3 Fliesenrückseite dünn durchkämmen Satt, aber flach – eine geschlossene Kontaktschicht genügt. 4 Fliese quer zu den Riefen einschieben Andrücken, nicht drehen. Die parallelen Riefen führen die Luft nach außen. Warum die Benetzung über die Haltbarkeit entscheidet Ein Hohlraum unter der Fliese ist keine Schönheitsfrage. Er ist die Stelle, an der die Fliese bei punktueller Belastung bricht, an der im Nassbereich Wasser stehen bleibt und an der im Außenbereich Frost die Fliese absprengt. Die Zahnkelle ist das Werkzeug, mit dem Sie das steuern. Als Praxis-Richtwert gilt eine Benetzung der Fliesenrückseite von mindestens etwa 85 %. Im Nassbereich wird üblicherweise ein höherer Wert von etwa 95 % angestrebt. Für das Buttering-Floating-Verfahren wird in Fachkreisen eine Bettung von mindestens 90 % als praxisgerechter Zielwert genannt. Die Ausführung keramischer Bekleidungen im Dünnbettverfahren regelt DIN 18157; die früher aus DIN 18156-2 bekannte 65-%-Anforderung ist mit der Einführung von DIN EN 12004 entfallen. Prüfen Sie die Benetzung am Anfang jeder Fläche: Erste Fliese setzen, andrücken, wieder abnehmen und die Rückseite ansehen. Diese eine Minute verhindert, dass Sie eine ganze Fläche mit zu kleiner Zahnung verlegen. Offene Zeit im Auge behalten Aufgekämmter Kleber bildet nach kurzer Zeit eine Haut. Ist sie da, trägt der Kleber nicht mehr – erkennbar daran, dass beim Fingertest kein Material mehr am Finger haftet. Dann muss der Bereich abgenommen und neu aufgezogen werden. Kämmen Sie deshalb nur so viel Fläche vor, wie Sie in der offenen Zeit belegen können. Nach der Arbeit sofort reinigen Angetrockneter Klebermörtel verrundet die Zahnung. Eine verrundete Zahnung zieht flachere Riefen und damit weniger Kleberbett, ohne dass Sie es merken. Kelle deshalb direkt nach dem Einsatz mit Wasser abwaschen und trocken weglegen. Technische Daten Produktart Zahnkelle für das Buttering-Floating-Verfahren Zahnung 15 / 4 mm (Doppelzahnung) Große Zahnung 15 mm – für den Untergrund Kleine Zahnung 4 mm – für die Fliesenrückseite Griff ergonomisch, rutschfest Einsatz Kleberauftrag bei Fliesen- und Plattenverlegung, besonders Großformate Verpackungs-Einheit 1 Stück Muss ich immer Buttering-Floating machen? Nein. Bei kleinen bis mittleren Formaten im Innenbereich genügt in der Regel der einseitige Auftrag. Erforderlich wird das Verfahren bei Großformaten, im Außenbereich, in Schwimmbecken und generell bei hoch belasteten Flächen. Verbraucht das nicht viel mehr Kleber? Etwas mehr, ja. Der Mehrverbrauch ist aber deutlich geringer als die Kosten eines Schadensfalls durch Hohlräume – und bei Großformaten ist der zweite Auftrag ohnehin nicht optional. Welche der beiden Doppelzahnungen ist die richtige für mich? Die 12/4-mm-Kelle deckt Formate bis etwa 60 × 60 cm ab, die 15/4-mm-Kelle ist für Großformate darüber gedacht. Ausschlaggebend ist zusätzlich die Ebenheit Ihres Untergrunds. Kann ich damit auch normal einseitig arbeiten? Ja. Nutzen Sie dann einfach di9,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hufa Buttering-Floating Kelle Edelstahl Holzgriff 280x130mm 4x4/10x10mm gezahntHufa Buttering-Floating Kelle Edelstahl mit Naturholzgriff 280 x 130mm, eine Kelle mit 4x4mm und 10x10mm Zahnung, zum gleichmäßigen Auftragen von Fliesenkleber, vor der Verlegung von Fliesen, Platten, Mosaik etc. Die Marke der Fliesenleger! Technische Daten: zwei Zahnungen: 4x4mm und 10x10mm, Größe: 280x130mm, Edelstahl rostfrei, mit Naturholz Griff mit Doppelstütze, Made in Germany. Branchen: Handwerker, Fliesen-Platten-Mosaikleger, Hobby und Heimwerker. Weitere Informationen siehe Download!17,35 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen persönliche Kreditwürdigkeit und Bonität die Chancen auf eine erfolgreiche Kreditvergabe?
Die persönliche Kreditwürdigkeit und Bonität sind entscheidende Faktoren für die Kreditvergabe. Je besser diese sind, desto höher sind die Chancen auf eine erfolgreiche Kreditvergabe. Eine schlechte Kreditwürdigkeit kann zu höheren Zinsen oder sogar zur Ablehnung des Kreditantrags führen. **
-
Wann steigt die Rendite einer Anleihe?
Die Rendite einer Anleihe steigt, wenn der Marktzins steigt. Wenn der Marktzins über dem Kupon der Anleihe liegt, wird die Anleihe zu einem Abschlag verkauft, was die Rendite erhöht. Eine höhere Rendite kann auch durch eine Verschlechterung der Bonität des Emittenten verursacht werden, da Investoren eine höhere Rendite verlangen, um das höhere Risiko auszugleichen. Darüber hinaus kann eine längere Restlaufzeit der Anleihe zu einer höheren Rendite führen, da Investoren eine längere Bindungsdauer mit einem höheren Zinsausgleich belohnt sehen. **
-
Wie berechnet man die Rendite einer Anleihe?
Um die Rendite einer Anleihe zu berechnen, muss man den Kupon, den aktuellen Marktpreis der Anleihe sowie die Restlaufzeit berücksichtigen. Zunächst wird der jährliche Zinskupon der Anleihe in Prozent des Nennwerts berechnet. Anschließend wird der Kupon mit dem aktuellen Marktpreis verglichen, um festzustellen, ob die Anleihe zu einem Aufschlag oder Abschlag gehandelt wird. Die Rendite einer Anleihe wird dann durch Berücksichtigung des Kupons sowie etwaiger Kursänderungen ermittelt. Es gibt auch spezielle Rechenformeln wie die Yield-to-Maturity (YTM), die alle zukünftigen Zahlungen und den aktuellen Marktpreis berücksichtigt, um die effektive Rendite zu berechnen. **
-
Wie beeinflussen Einkommensnachweise und Bonität die Kreditvergabe?
Einkommensnachweise und Bonität sind wichtige Faktoren bei der Kreditvergabe, da sie die finanzielle Stabilität und Rückzahlungsfähigkeit des Kreditnehmers widerspiegeln. Ein regelmäßiges Einkommen und eine gute Bonität erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird und bessere Konditionen angeboten werden. Um das Ausfallrisiko zu minimieren, prüfen Banken und Kreditinstitute daher genau die Einkommensnachweise und Bonität der Kreditnehmer. **
Ähnliche Suchbegriffe für Buttering
-
Spread - Hazelnut Date Spread 200gOb auf dem Brot, als Topping im Porridge oder ganz einfach gelöffelt, unsere Lini’s Bites Spreads sorgen für natürlich süße Genussmomente. Der Spread ist cremig, frei von raffiniertem Zucker und Palmöl. Die Hauptrolle spielt dabei die Haselnuss kombiniert mit Dattel und einer schokoladigen Note. Hinweise zur Handhabung und Lagerung Kühl und trocken lagern.7,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Der Zusammenhang zwischen Ausfallrisiko und Credit Spread bei Corporate Bonds, Taschenbuch von Philip Babic, GRIN, 978-3-656-87056-2Der Zusammenhang Zwischen Ausfallrisiko Und Credit Spread Bei Corporate Bonds, Taschenbuch Von Philip Babic, Grin, 978-3-656-87056-2, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfassung des Credit Spread-Risikos für Wertpapiere im Bankbuch, Taschenbuch von Philipp Aigner, AV Akademikerverlag, 978-620-2-20607-5Erfassung Des Credit Spread-risikos Für Wertpapiere Im Bankbuch, Taschenbuch Von Philipp Aigner, Av Akademikerverlag, 978-620-2-20607-5, Seitenanzahl: 8839,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
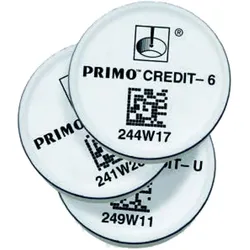
Optimum Primo Credit Token Primo CREDIT-6 - Sechs MonateJedes Primo Kit enthält den ersten 6-Monate-Guthabentoken. Der 6-Monate-Guthabentoken erlaubt den Betrieb des Primo Systems über sechs Monate. Er bietet Flexibilität hinsichtlich der Bezahlung des Guthabens, denn während ruhigerer Zeiten können Sie den Kauf eines Primo Guthabentokens hinauszögern, bis Sie Ihr Primo System wieder benötigen. Der Upgrade-Guthabentoken ? Primo CREDIT-U ? bietet eine unbefristete Verwendung des Primo Systems mit einer einmaligen Zahlung.652,18 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Bonität eines Kreditnehmers auf die Kreditbewertung aus?
Die Bonität eines Kreditnehmers beeinflusst maßgeblich die Kreditbewertung. Ein hoher Bonitätsgrad führt zu besseren Konditionen und niedrigeren Zinsen, während eine schlechte Bonität zu höheren Zinsen und strengeren Bedingungen führt. Die Bonität wird anhand von Kriterien wie Einkommen, Ausgaben, Verschuldung und Zahlungsverhalten bewertet. **
-
Wie beeinflusst die Kreditbewertung die Kreditwürdigkeit von Privatpersonen und Unternehmen? Welche Faktoren werden bei der Kreditbewertung berücksichtigt?
Die Kreditbewertung bewertet die Bonität von Privatpersonen und Unternehmen anhand ihrer finanziellen Situation, Zahlungshistorie und Kreditnutzung. Eine positive Kreditbewertung führt zu einer höheren Kreditwürdigkeit und niedrigeren Zinsen, während eine negative Bewertung zu höheren Zinsen und geringerer Kreditvergabe führen kann. Zu den Faktoren, die bei der Kreditbewertung berücksichtigt werden, gehören Einkommen, Schulden, Kreditgeschichte, Vermögenswerte und finanzielle Verpflichtungen. **
-
Wie wirkt sich die Zinsdifferenz auf die Rendite von Anlageformen aus? Welche Auswirkungen hat die Zinsdifferenz auf die Wirtschaft?
Die Zinsdifferenz beeinflusst die Rendite von Anlageformen, da höhere Zinsen zu höheren Renditen führen. Eine hohe Zinsdifferenz kann zu Kapitalflüssen in Länder mit höheren Zinsen führen, was die Wirtschaft beeinflussen kann. Dies kann zu einer Aufwertung der Währung, höheren Investitionen und einem Anstieg der Inflation führen. **
-
Wie beeinflusst der Zinssatz die Wirtschaftstätigkeit und die Kreditvergabe?
Ein niedriger Zinssatz fördert die Wirtschaftstätigkeit, da Unternehmen und Verbraucher günstiger Kredite aufnehmen können. Dadurch steigt die Investitionstätigkeit und der Konsum. Ein hoher Zinssatz hingegen kann die Kreditvergabe einschränken, da die Kosten für die Aufnahme von Krediten steigen und somit die Wirtschaftstätigkeit beeinträchtigen. Insgesamt hat der Zinssatz einen direkten Einfluss auf die Kreditvergabe und somit auf die gesamte Wirtschaftstätigkeit. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.